회사원인 의뢰인은 처남의 부탁으로 회사 주주와 사내이사로 이름을 올렸다는 이유로, 회사의 체납 부가가치세 약 8,000만원에 대한 제2차 납세의무 부과처분을 받았습니다. YK 담당 변호사은 의뢰인이 회사에 출자하거나 경영 의사결정에 실질적 영향력을 행사한 자료가 없다는 점을 주장했고, 법원은 의뢰인의 경영 지배력을 인정하기 어렵다고 보아 부과처분 전부를 취소했습니다.
| 사건 유형 | 행정 |
|---|---|
| 쟁점 | 명의대여 경위, 실질적 경영 지배력, 출자·배당 및 보수 수령 여부, 제2차 납세의무 성립 여부 |
| 결과 | (전부)승소 |
| 대응 포인트 | 명의상 주주·이사일 뿐 회사 운영에 관여하지 않았음을 소명 |
명의상 주주·이사에게 부과된 부가가치세 납세의무
의뢰인은 친족의 부탁으로 회사 주주와 사내이사로 이름을 올렸습니다.
실제로는 회사 운영에 참여하지 않았고, 다른 회사에서 별도의 업무를 하고 있었습니다.
이후 해당 회사가 부가가치세를 내지 못하자, 세무당국은 의뢰인이 회사 지분 30%를 가진 주주라는 이유로 체납 세금 약 8,500만 원을 대신 내야 한다고 통지했습니다.
의뢰인은 명의만 빌려주었을 뿐 회사의 주요 결정이나 업무에 관여한 적이 없다고 보았습니다.
이에 실질적인 경영 권한이 없었던 사람에게 세금 책임을 물을 수 있는지 확인하기 위해 YK 담당 변호사을 찾았습니다.
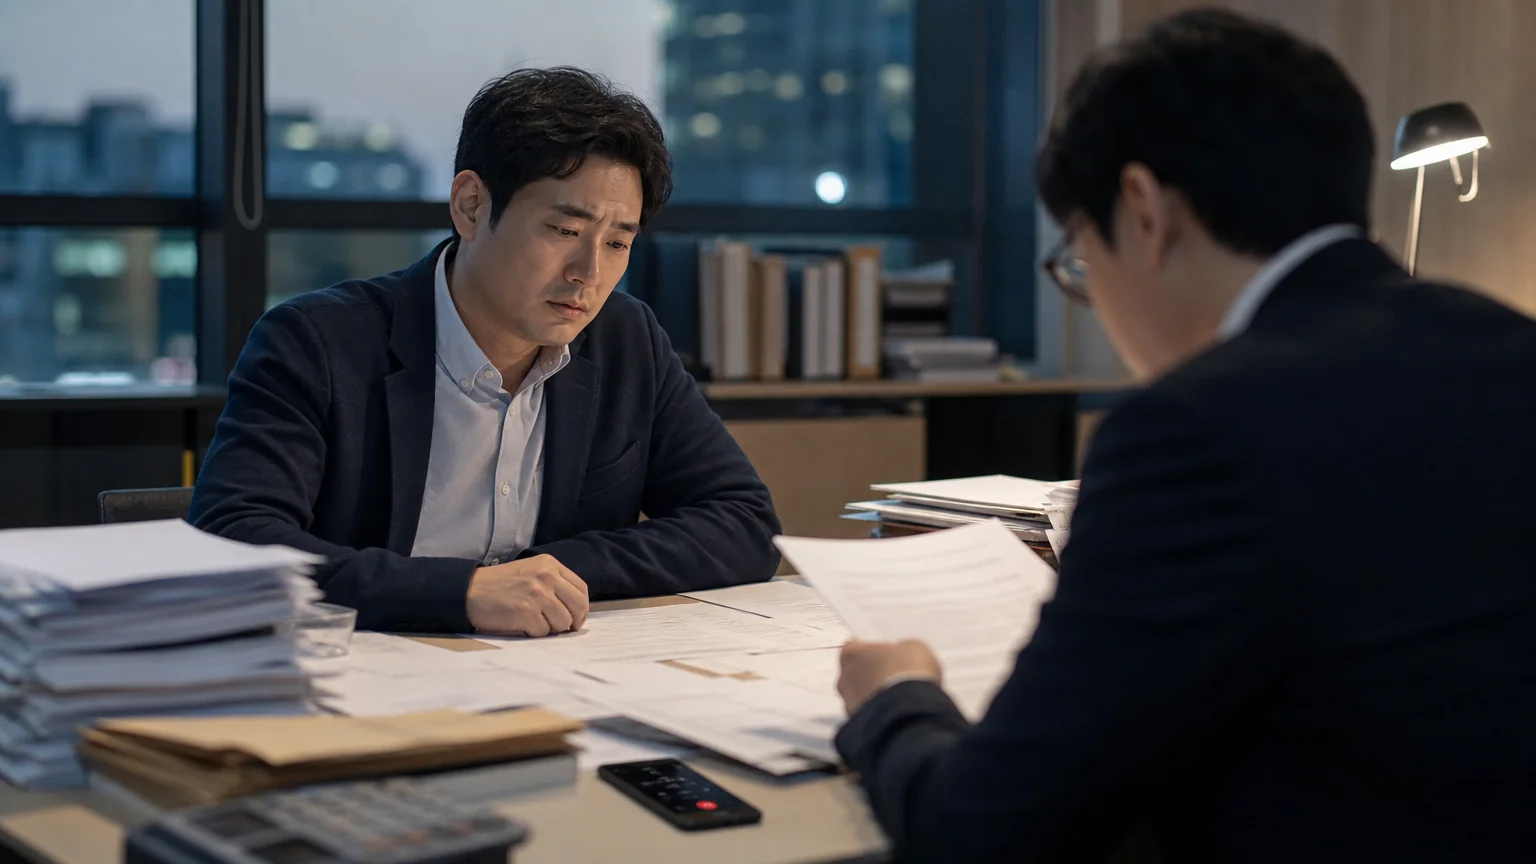
부가가치세 과점주주의 제2차 납세의무 판단
경영에 지배적 영향력을 행사했는지, 명의상 주주·이사 여부를 가르는 자료
회사 주식을 보유하고 이사로 등기되어 있다는 사정만으로 곧바로 체납 세금을 부담하는 것은 아닙니다. 과점주주에게 제2차 납세의무를 인정하려면, 주식 비율 외에도 회사 경영에 사실상 구속력 있는 결정이나 지시를 할 수 있는 지배적인 영향력이 확인되어야 합니다.
이 사건에서는 의뢰인이 회사에 실제로 출자하거나 주금을 납입한 자료가 있는지가 중요한 판단 요소였습니다. 회사에서 배당이나 보수를 받았는지도 경영 참여 여부를 가르는 사정으로 검토됐습니다.
또한 주주총회나 이사회에 참여했는지, 회사의 주요 의사결정과 업무집행에 실질적으로 관여했는지도 살펴봐야 합니다. 명의상 이사로 등기되었다거나 주식 양도 과정에 관여하고 증권거래세를 냈다는 사실만으로는 경영 지배력을 인정하기 어렵습니다.
의뢰인은 다른 회사에서 경영관리 업무를 맡고 있었고, 체납 회사의 사업과도 관련이 없었습니다. 회사 운영에 참여하거나 보수를 받은 자료도 확인되지 않았습니다. 친족의 부탁으로 주주와 이사 명의를 빌려주었다는 설명 역시 회사 규모와 관계 등을 고려할 때 이례적이라고 보기 어려웠습니다.
결국 법원은 의뢰인이 회사 경영에 실질적인 영향력을 행사했다고 볼 증거가 부족하다고 판단했습니다. 명의상 주주·이사인지 여부는 등기나 지분율이 아니라, 실제 출자·보수·의사결정 참여 등 경영 관여 자료를 통해 판단됩니다.
부가가치세 제2차 납세의무 취소를 위한 YK 담당 변호사의 대응
명의대여 경위 소명
YK 담당 변호사은 의뢰인이 친족인 대표이사의 부탁으로 주주 명의를 빌려주고 형식상 이사로 등기된 경위를 주장했습니다. 회사 규모와 친족관계를 고려하면 이러한 명의대여가 이례적이라고 볼 수 없다는 점도 함께 밝혔습니다. 이를 통해 주주명부와 등기만으로 실질 경영자라고 판단하는 해석을 줄이고자 했습니다.
실질적 경영 관여 부재 입증
또한 의뢰인의 실제 출자나 주금 납입, 배당 수령 여부를 확인했습니다. 회사에서 보수를 받은 사실도 없었고, 의뢰인은 다른 회사에서 경영관리 업무를 맡고 있었으며 두 회사의 사업도 달랐습니다. 의뢰인이 회사 이익을 얻거나 운영에 관여한 사람이 아니라는 점을 분명히 했습니다.
행정 사건 결과 : (전부)승소
법원은 의뢰인에게 부과된 약 9,000만 원의 부가가치세 부과처분을 전부 취소했습니다.
① 주식 보유와 이사 등기만으로 회사 경영을 실질적으로 지배했다고 보기 어려운 점
② 의뢰인의 출자, 주금 납입, 배당 수령을 확인할 객관적 자료가 없는 점
③ 회사 보수 수령이나 주요 의사결정 참여 사실이 확인되지 않은 점
④ 다른 회사에서 별도 업무를 수행하며 해당 회사 운영에 관여하지 않은 점
그 결과 의뢰인은 회사 체납 세금을 대신 납부해야 한다는 처분에서 벗어날 수 있었습니다. 이번 사건은 명의상 주주·이사인지 여부와 실제 경영 지배력이 있었는지를 구체적 자료로 살펴야 함을 보여준 사례입니다.
명의상 주주나 이사로 이름만 올렸을 뿐인데 세금 책임까지 떠안게 됐다면, 실제 관여 여부를 차분히 짚어 처분을 다투는 방법이 있는지 함께 살펴보셔도 좋습니다.
빠른 상담 신청하기

 1555-6355